PajakOnline.com—Pemerintah menetapkan PMK-196/PMK.03/2021 tentang Tata Cara Pelaksanaan Program Pengungkapan Sukarela Wajib Pajak pada 22 Desember 2021 dan mengundangkan PMK tersebut pada 23 Desember 2021. Aturan tersebut merupakan aturan pelaksanaan untuk Program Pengungkapan Sukarela (PPS). Sebagaimana dinyatakan dalam Undang-Undang Harmonisasi Peraturan Perpajakan (HPP), PPS akan berlaku tanggal 1 Januari 2022 sampai dengan 30 Juni 2022.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) Neilmaldrin Noor mengharapkan Wajib Pajak (WP) dapat mengikuti PPS karena program ini memiliki banyak manfaat untuk WP.
“PPS adalah kesempatan yang diberikan kepada WP untuk mengungkapkan kewajiban perpajakan yang belum dipenuhi secara sukarela melalui pembayaran PPh (Pajak Penghasilan) berdasarkan pengungkapan harta.
Banyak manfaat yang akan diperoleh WP, di antaranya, terbebas dari sanksi administratif dan perlindungan data bahwa data harta yang diungkapkan tidak dapat dijadikan sebagai dasar penyelidikan, penyidikan, dan/atau penuntutan pidana terhadap WP. PPS diselenggarakan dengan asas kesederhanaan, kepastian hukum, dan kemanfaatan untuk meningkatkan kepatuhan sukarela WP sebelum penegakan hukum dilakukan dengan basis data dari pertukaran data otomatis (AEoI) dan data ILAP yang dimiliki DJP,” kata Neil.
Ruang Lingkup Kebijakan
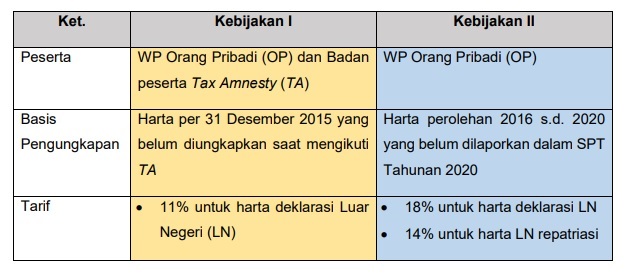
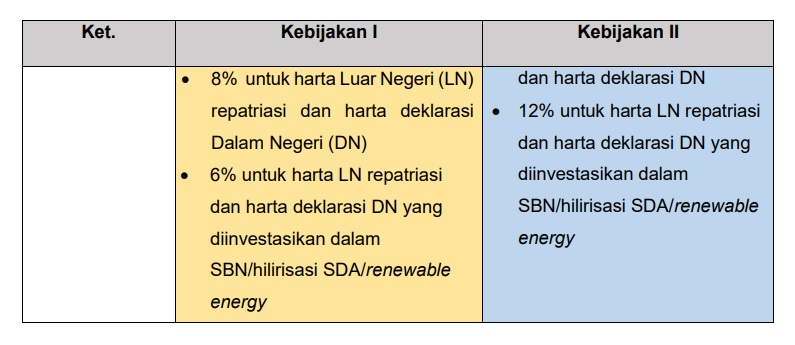
• Program dilaksanakan selama 6 bulan (1 Januari 2022 sampai dengan 30 Juni 2022).
• Untuk kebijakan II, harus memenuhi syarat: (a) tidak sedang diperiksa atau dilakukan
pemeriksaan bukti permulaan untuk tahun pajak 2016, 2017, 2018, 2019, dan 2020; (b)
tidak sedang dilakukan penyidikan, dalam proses peradilan, atau sedang menjalani tindak
pidana di bidang perpajakan.
Tata Cara Pengungkapan
• Pengungkapan dilakukan dengan Surat Pemberitahuan Pengungkapan Harta (SPPH)
yang disampaikan secara elektronik melalui laman https://pajak.go.id/pps. SPPH
dilengkapi dengan:
a. SPPH induk;
b. Bukti pembayaran PPh Final;
c. Daftar rincian harta bersih;
d. Daftar utang;
e. Pernyataan repatriasi dan/atau investasi.
Tambahan kelengkapan untuk peserta kebijakan II:
a. Pernyataan mencabut permohonan (restitusi atau upaya hukum);
b. Surat permohonan pencabutan Banding, Gugatan, Peninjauan Kembali.
• Peserta PPS dapat menyampaikan SPPH kedua, ketiga, dan seterusnya untuk
membetulkan SPPH apabila ada perubahan harta bersih atau kesalahan tulis, hitung,
atau perubahan tarif.
• Peserta PPS dapat mencabut keikutsertaan dalam PPS dengan mengisi SPPH
selanjutnya dengan nilai 0. Peserta PPS yang mencabut SPPH dianggap tidak ikut PPS
dan tidak dapat lagi menyampaikan SPPH berikutnya.
• Pembayaran dilakukan dengan menggunakan Kode Akun Pajak (KAP) PPh Final 411128
dan Kode Jenis Setoran (KJS) untuk kebijakan I, 427, untuk kebijakan II, 428.
Pembayaran tidak dapat dilakukan dengan Pemindahbukuan (Pbk).
• PPh Final yang harus dibayarkan sebesar tarif dikali nilai harta bersih (harta dikurang
utang).
• Untuk kebijakan I, pedoman yang digunakan untuk menghitung besarnya nilai harta per
31 Desember 2015, yaitu:
a. Nilai nominal, untuk harta kas atau setara kas.
b. Nilai Jual Objek Pajak (NJOP) untuk tanah/bangunan dan Nilai Jual Kendaraan
Bermotor (NJKB) untuk kendaraan bermotor.
c. Nilai yang dipublikasikan oleh PT Aneka Tambang Tbk., untuk emas dan perak.
d. Nilai yang dipublikasikan oleh PT Bursa Efek Indonesia (BEI) untuk saham dan
waran yang diperjualbelikan di PT BEI.
e. Nilai yang dipublikasikan oleh PT Penilai Harga Efek Indonesia untuk SBN dan
efek bersifat utang/sukuk yang diterbitkan perusahaan.
f. Jika tidak ada pedoman, menggunakan hasil penilaian Kantor Jasa Penilaian
Publik (KJPP).
• Untuk kebijakan II, pedoman yang digunakan untuk menghitung besarnya nilai harta per
31 Desember 2020, yaitu:
a. Nilai nominal, untuk kas atau setara kas.
b. Harga perolehan, untuk selain kas atau setara kas.
c. Jika tidak diketahui, menggunakan nilai wajar per 31 Desember 2020 dari harta
sejenis atau setara berdasarkan penilaian WP.
Ketentuan Repatriasi
• Repatriasi atau pengalihan harta ke Indonesia dilakukan paling lambat 30 September
2022 melalui bank.
• Harta bersih yang dialihkan ke Indonesia tidak dapat dialihkan ke luar wilayah Indonesia
(holding period) paling singkat selama 5 tahun terhitung sejak Surat Keterangan
diterbitkan. Holding period ini berlaku pula untuk asset deklarasi dalam negeri.
Ketentuan Investasi
• Investasi dilakukan pada hilirisasi Sumber Daya Alam (SDA)/renewable energy atau
investasi Surat berharga Negara (SBN). Investasi pada hilirisasi SDA/renewable energy
dapat dilakukan dalam bentuk pendirian usaha baru atau penyertaan modal. Untuk
investasi SBN dilakukan di pasar perdana dengan mekanisme private placement melalui
Dealer Utama dengan menunjukkan Surat Keterangan.
• Investasi dilakukan paling lambat 30 September 2023.
• Investasi dilakukan paling singkat (holding period) 5 tahun sejak diinvestasikan.
• Investasi dapat dipindahkan ke bentuk lain setelah minimal 2 tahun. Perpindahan
antarinvestasi maksimal 2 kali dengan maksimal 1 kali perpindahan dalam 1 tahun
kalender. Perpindahan investasi diberikan maksimal jeda 2 tahun. Jeda waktu
perpindahan antarinvestasi menangguhkan holding period 5 tahun.
• Peserta PPS dengan komitmen repatriasi dan/atau investasi wajib menyampaikan
laporan realisasi investasi melalui laman DJP paling lambat saat berakhirnya batas
penyampaian SPT Tahunan.
Ketentuan Lainnya
• Bagi peserta PPS kebijakan I yang sampai PPS berakhir masih ada harta yang belum
diungkapkan pada saat mengikuti TA 2016 dikenai PPh Final atas harta bersih tambahan
dengan tarif 25% (Badan), 30% (OP), dan 12,5% (WP tertentu) ditambah sanksi 200%
(Pasal 18 (3) UU Pengampunan Pajak).
• Bagi peserta PPS kebijakan II yang sampai PPS berakhir masih ada harta yang belum
diungkapkan dalam SPPH dikenai PPh Final atas harta bersih tambahan dengan tarif 30%
(Pasal 11 (2) UU HPP) ditambah sanksi Pasal 13 (2) UU Ketentuan Umum dan Tata Cara
Perpajakan (KUP).
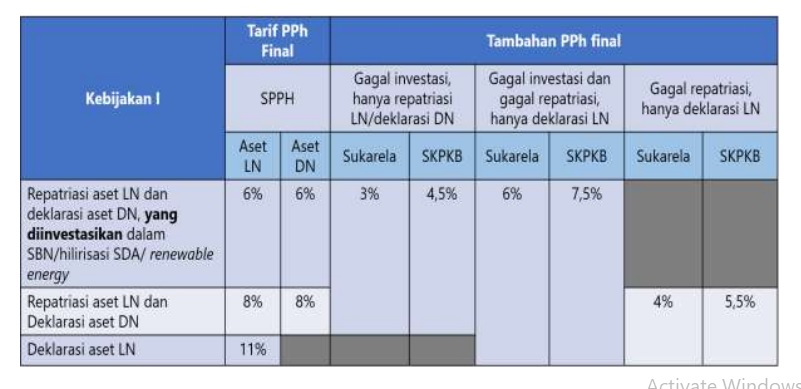
• Bagi peserta kebijakan I yang wanprestasi repatriasi/investasi sampai batas waktu
repatriasi/investasi yang ditentukan, dikenakan tambahan PPh Final:
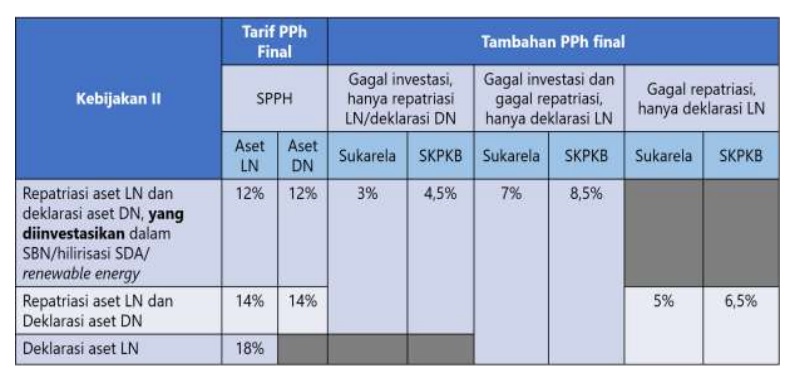
• Bagi peserta PPS kebijakan II yang wanprestasi repatriasi/investasi sampai batas waktu
repatriasi/investasi yang ditentukan, dikenakan tambahan PPh Final.