

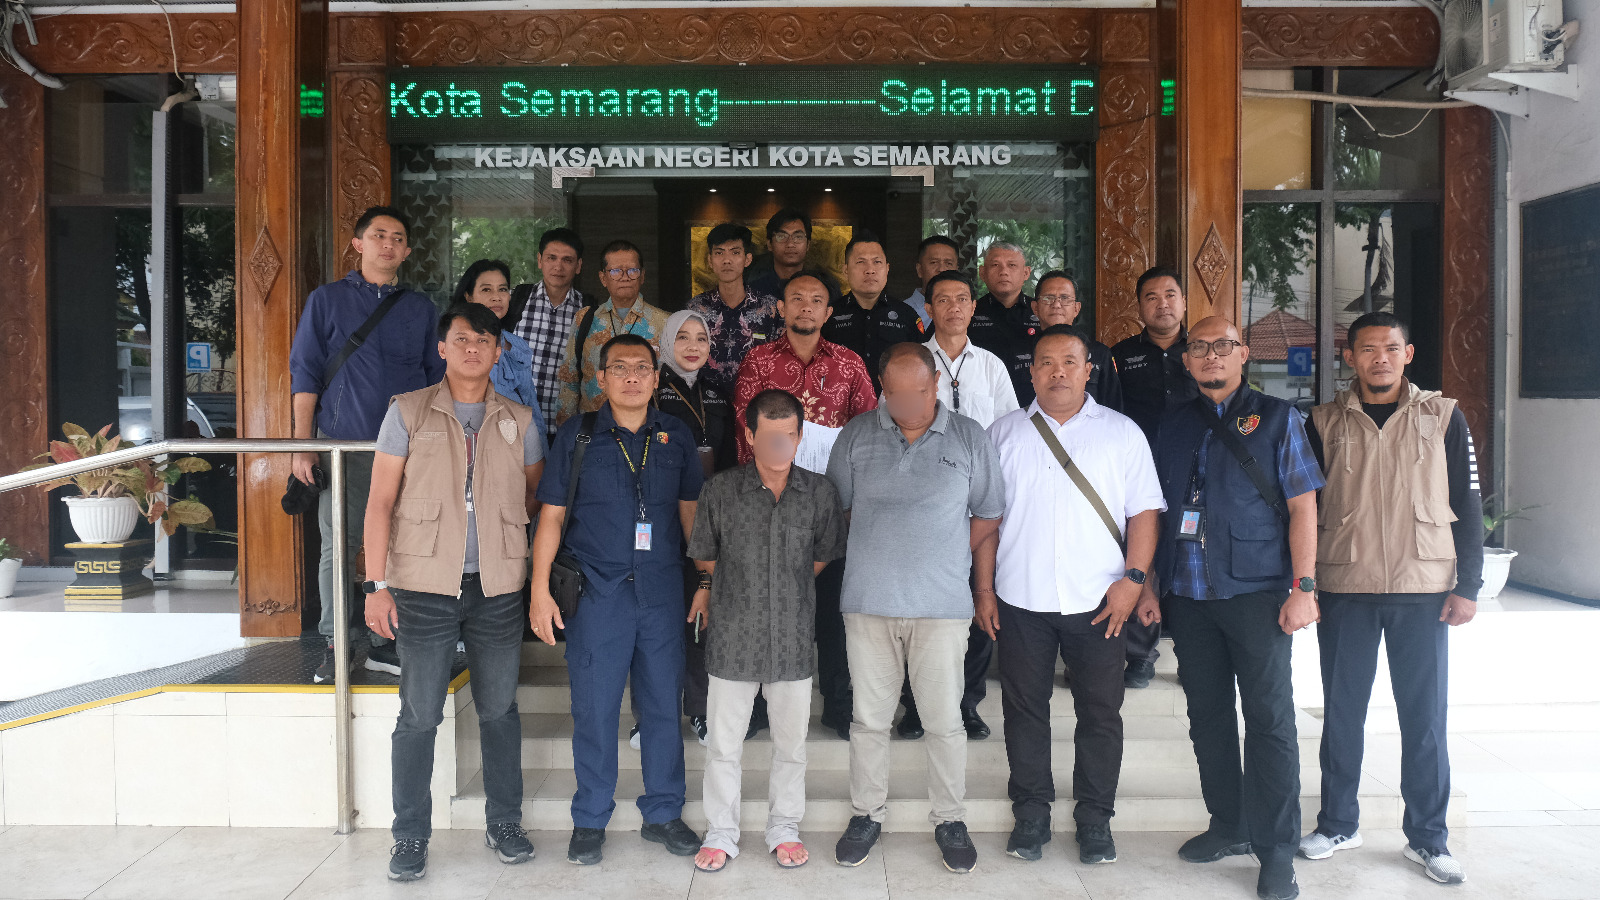
PajakOnline | Penyidik Pegawai Negeri Sipil (PPNS) Direktorat Jenderal Pajak (DJP) melalui Direktorat Penegakan Hukum dan Kantor Wilayah (Kanwil) DJP Jawa Tengah I telah menyerahkan 3 tersangka RH, KH, dan MM atas tindak pidana di bidang perpajakan ke Kejaksaan Negeri (Kejari) Semarang pada Selasa, (9/12/2025).
Penyerahan tersangka (P-22) ini dilakukan setelah berkas perkara penyidikan dinyatakan lengkap (P-21). Penyerahan tanggung jawab atas tersangka
beserta barang bukti (P-22) ini disaksikan oleh tim dari Jaksa Agung Muda Tindak Pidana Khusus (Jampidsus) Kejaksaan Agung RI, Kejaksaan Tinggi Jawa Tengah, Badan Reserse Kriminal (Bareskrim) Polri serta Direktorat Reserse Kriminal Khusus (Ditreskrimsus) Polda Jawa Tengah.
Dalam berkas perkara dijelaskan, RH selaku Direktur Utama PT DPE bersama-sama dengan KH dengan sengaja menerbitkan faktur pajak yang tidak berdasarkan transaksi yang sebenarnya (TBTS) pada masa pajak Juli hingga Desember 2022.
Selain itu, MM melalu PT GBP dengan sengaja tidak menyampaikan SPT Masa PPN masa pajak Agustus 2020 dan menyampaikan Surat Pemberitahuan dan/atau keterangan yang isinya tidak benar atau tidak lengkap atas SPT Masa PPN masa pajak Februari s.d. Maret 2020.
Dalam kasus ini, tersangka RH dan KH melanggar ketentuan Pasal 39A huruf a, dan tersangka MM melanggar ketentuan Pasal 39 ayat (1) huruf c dan d juncto Pasal 43 ayat (1) Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali
diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi UndangUndang.
Atas perbuatan tersangka RH dan KH tersebut diduga telah menimbulkan kerugian pendapatan negara sekurang-kurangnya sebesar Rp8,5 miliar dan tersangka MM sebesar Rp2,6 miliar.
Sebagai konsekuensi dari perbuatannya, Tersangka RH dan KH dapat dijatuhi hukuman pidana penjara minimal 2 (dua) tahun hingga maksimal 6 (enam) tahun dan diwajibkan membayar pidana denda sebanyak 2 (dua) hingga 6 (enam) kali jumlah pajak dalam faktur pajak. Sedangkan tersangka
MM dapat dijatuhi hukuman pidana penjara minimal 6 (enam) bulan hingga maksimal 6 (enam) tahun dan diwajibkan membayar pidana denda sebanyak 2 (dua) hingga 4 (empat) kali jumlah pajak yang terutang yang tidak atau kurang dibayar.
Keberhasilan tim penyidik Direktorat Penegakan Hukum dalam menangani tindak pidana di bidang perpajakan merupakan wujud koordinasi dan sinergi antar aparat penegak hukum yang telah dilakukan oleh DJP, Kejaksaan Agung, Korwas PPNS Bareskrim Polri dan Ditreskrimsus Polda Jawa Tengah
serta Kejari Kota Semarang.
