

TRENDING
Kapolri Suyudi Mutasi 88 Perwira, 19 Kapolda BergantiDJP Terbitkan 454.377 SP2DK hingga September 2026PTKP Bisa Naik 2027, DJP Siapkan Strategi Perluas Basis PajakTax Goes to Campus, DJP Banten Tingkatkan Kesadaran Pajak Generasi Muda UPHDJP Terus Kejar Pajak Orang KayaPemajakan Marketplace Dimajukan Jadi 1 Oktober, Begini Alasan DJPHari Ini Sertijab Kapolri Baru dan Pelepasan Listyo SigitKPK Periksa Pegawai Adaro dan Dua Pegawai Pajak, Uang Lebih dari Rp1 Miliar DisitaPMI Manufaktur Indonesia Kembali Ekspansif, Tembus 52,4Rupiah Dekati Rp18.000 per Dolar AS, Pasar Dibayangi Tekanan GlobalEnam Pihak Ditunjuk Pungut PPN dalam Transaksi Digital Luar NegeriPendaftaran USKP Periode III 2026 Dibuka, Jadi Ujian Mengulang Terakhir Masa TransisiTarif Bunga Sanksi Pajak Oktober 2026 Turun, Ini RinciannyaPemungutan PPh Pasal 22 Marketplace Mulai Dilaksanakan 1 Oktober 2026Pemerintah Mulai Terapkan SPP-TDLNPrabowo Rombak Kabinet Merah Putih, 18 Pejabat Dilantik: Suyudi Jadi Kapolri, Listyo Sigit Pimpin KSPKapolri Suyudi Mutasi 88 Perwira, 19 Kapolda BergantiDJP Terbitkan 454.377 SP2DK hingga September 2026PTKP Bisa Naik 2027, DJP Siapkan Strategi Perluas Basis PajakTax Goes to Campus, DJP Banten Tingkatkan Kesadaran Pajak Generasi Muda UPHDJP Terus Kejar Pajak Orang KayaPemajakan Marketplace Dimajukan Jadi 1 Oktober, Begini Alasan DJPHari Ini Sertijab Kapolri Baru dan Pelepasan Listyo SigitKPK Periksa Pegawai Adaro dan Dua Pegawai Pajak, Uang Lebih dari Rp1 Miliar DisitaPMI Manufaktur Indonesia Kembali Ekspansif, Tembus 52,4Rupiah Dekati Rp18.000 per Dolar AS, Pasar Dibayangi Tekanan GlobalEnam Pihak Ditunjuk Pungut PPN dalam Transaksi Digital Luar NegeriPendaftaran USKP Periode III 2026 Dibuka, Jadi Ujian Mengulang Terakhir Masa TransisiTarif Bunga Sanksi Pajak Oktober 2026 Turun, Ini RinciannyaPemungutan PPh Pasal 22 Marketplace Mulai Dilaksanakan 1 Oktober 2026Pemerintah Mulai Terapkan SPP-TDLNPrabowo Rombak Kabinet Merah Putih, 18 Pejabat Dilantik: Suyudi Jadi Kapolri, Listyo Sigit Pimpin KSP
PajakOnline
BerandaBerita Pajak
Kalkulator PajakHubungi KamiKebijakan Privasi
← Semua beritaBerita

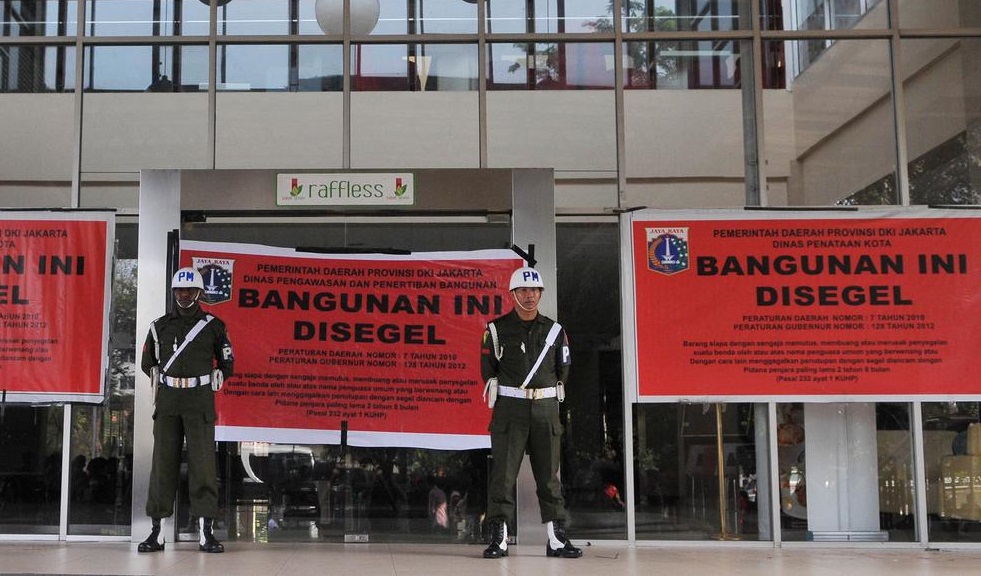
Penyegelan dalam Pemeriksaan Pajak

· · pajakonline.com

PajakOnline.com—Wajib Pajak yang terkait dengan proses pemeriksaan pajak dipaksa undang-undang perpajakan untuk memberikan kesempatan bagi pemeriksa pajak yang bertugas untuk dapat memasuki tempat ataupun ruangan yang dirasa perlu untuk diperiksa. Termasuk penyimpanan dokumen, uang, maupun barang yang menjadi petunjuk atas keadaan usaha yang dilakukan oleh Wajib Pajak, serta Wajib Pajak juga harus memberikan bantuan sebagai upaya untuk mendukung kelancaran proses pemeriksaan ini. Tindakan penyegelan juga termasuk ke dalam serangkaian tindakan dalam proses pemeriksaan pajak.

Penyegelan merupakan suatu tindakan menempelkan kertas segel dalam rangka proses pemeriksaan atas suatu tempat ataupun ruangan tertentu, serta atas barang bergerak ataupun tidak bergerak yang telah digunakan atau diduga digunakan sebagai alat dalam menyimpan buku, catatan, dokumen, termasuk data yang dikelola secara elektronik dan benda-benda lainnya yang dapat memberikan petunjuk atas kegiatan usaha atau pekerjaan bebas Wajib Pajak yang diperiksa.

Tindakan penyegelan ini menjadi salah satu wewenang dalam proses pemeriksaan pajak untuk dapat menguji kepatuhan Wajib Pajak dalam melaksanakan kewajiban perpajakannya.

Kebijakan yang mengatur penyegelan dalam pemeriksaan pajak ditetapkan dalam Peraturan Menteri Keuangan (PMK) No.184/PMK.03/2015 Tentang Tata Cara Pemeriksaan, sebagaimana telah diubah menjadi PMK No.18/PMK.03/2021 yang merupakan aturan dari pelaksanaan Undang-Undang (UU) Cipta Kerja.

Selanjutnya, berikut ini objek atas tindak penyegelan dalam proses pemeriksaan pajak, yakni:

- Buku
- Catatan
- Dokumen
- Termasuk data yang dikelola secara elektronik
- Benda-benda lain yang dapat memberikan petunjuk atas kegiatan usaha ataupun pekerjaan bebas yang dilakukan oleh Wajib Pajak

Terdapat syarat dalam tindak penyegelan. Tindakan penyegelan dalam proses pemeriksaan pajak dapat dilakukan apabila:

1. Wajib Pajak tidak memberikan kesempatan kepada pemeriksa pajak untuk dapat memasuki tempat ataupun ruangan, serta melakukan pemeriksaan atas barang yang diduga dan juga patut diduga digunakan untuk dapat menyimpan buku, catatan, dokumen, termasuk kedalamnya adalah hasil data dari pengolahan pembukuan yang dikelola secara elektronik.

2. Dalam keadaan Wajib Pajak menolak untuk memberikan bantuan dalam guna mendukung kelancaran proses pemeriksaan pajak

3. Dalam keadaan Wajib Pajak tidak berada di tempat saat proses pemeriksaan dilaksanakan.

Kegiatan penyegelan ini hanya ada di dalam pemeriksaan lapangan. Pemeriksa pajak yang datang ke tempat Wajib Pajak harus membawa Surat Pemberitahuan Pemeriksaan Lapangan dan memberitahukannya kepada Wajib Pajak serta membuat berita acara. Kemudian, pemeriksa pajak dapat memeriksa tempat atau ruangan dari Wajib Pajak yang bersangkutan, dan apabila Wajib Pajak menolak untuk dilakukan pemeriksaan, maka pemeriksa pajak memiliki kewenangan untuk dapat melakukan penyegelan.

Namun dalam UU KUP juga ditegaskan bahwa tindak penyegelan dalam proses pemeriksaan pajak merupakan upaya terakhir yang dapat dilakukan oleh pemeriksa pajak untuk dapat memperoleh atau mengamankan buku, catatan, dokumen, termasuk kedalamnya adalah data elektronik, serta benda lainnya yang dapat memberi petunjuk atas kegiatan usaha atau pekerjaan yang dilakukan oleh Wajib Pajak.

Adanya tindakan penyegelan ini juga bertujuan agar buku, catatan, ataupun dokumen tersebut tidak dipindahkan, dimusnahkan, dihilangkan, diubah, dirusak, ditukar, ataupun dipalsukan oleh Wajib Pajak yang bersangkutan. (Azzahra Choirrun Nissa)