

TRENDING
Pemerintah Pastikan Harga BBM Subsidi Tidak Naik hingga Akhir 2026Baznas Dorong Zakat Jadi Pengurang Pajak Langsung, Usulkan Reformasi Kebijakan Fiskal IndonesiaDJP Siapkan Lima Strategi Kejar Target Penerimaan Pajak hingga Akhir Tahun IniDJP dan Kejaksaan Hentikan Penuntutan Pidana Pajak, Komisaris Perusahaan Bayar Denda Damai Rp533,49 JutaRupiah Tertekan di Kisaran Rp18.300 per Dolar AS, Keputusan BI Jadi Penentu Arah PasarInsentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPNPemerintah Pastikan Harga BBM Subsidi Tidak Naik hingga Akhir 2026Baznas Dorong Zakat Jadi Pengurang Pajak Langsung, Usulkan Reformasi Kebijakan Fiskal IndonesiaDJP Siapkan Lima Strategi Kejar Target Penerimaan Pajak hingga Akhir Tahun IniDJP dan Kejaksaan Hentikan Penuntutan Pidana Pajak, Komisaris Perusahaan Bayar Denda Damai Rp533,49 JutaRupiah Tertekan di Kisaran Rp18.300 per Dolar AS, Keputusan BI Jadi Penentu Arah PasarInsentif Pajak Kawasan Industri Masih Sepi PeminatPercepatan Restitusi Pajak Jadi Penggerak Ekonomi, Investasi, dan Daya Beli MasyarakatDJP Siapkan Laporan Perdana Pajak Digital Luar Negeri dan Marketplace, Jutaan Transaksi Sudah DiprosesJakarta Kuasai 55,8 Persen Sengketa Pajak Nasional, DJP Ungkap Daerah dengan Perkara TerbanyakBI Umumkan Keputusan Suku Bunga 18 November 2026, Pasar Menanti Arah Kebijakan Moneter dan Nasib RupiahThe Heirloom Jakarta: Merangkai Kemewahan, Seni, dan Legacy Baru Bintang Lima di Ibu KotaPenjualan Ritel Indonesia Diproyeksikan Menguat pada Oktober 2026, BI Soroti Daya Beli MasyarakatDefisit APBN Capai Rp379,3 Triliun hingga Oktober 2026, Pemerintah Jamin Fiskal Tetap TerkendaliPembayaran Pajak Jadi Lebih Mudah dengan CoretaxSebanyak 7 KPP Capai 100 Persen Target, Penerimaan Pajak Nasional Tumbuh 23,2 PersenDeposit Pajak Anjlok 49,8 Persen Menjadi Rp33,6 Triliun, Menkeu Suahasil Ungkap Dana Dialokasikan ke PPh dan PPN
PajakOnline
Beranda
Berita Pajaknews
Hubungi KamiKebijakan Privasi
← Semua berita

Headlines

Barang Berikut Ini Bebas PPh Pasal 22

·

Barang Berikut Ini Bebas PPh Pasal 22

PajakOnline.com— Pajak Penghasilan atau PPh Pasal 22 merupakan upaya pemotongan atau pemungutan pajak yang yang berkaitan dengan bisnis perdagangan barang. Hal ini berdasarkan Undang-Undang (UU) Pajak Penghasilan (PPh) Nomor 36 Tahun 2018,

PPh Pasal 22 dikenakan pada badan usaha tertentu saja, baik itu badan usaha milik pemerintah maupun swasta, yang melakukan kegiatan ekspor, impor, dan/atau re-impor (barang ekspor yang diimpor kembali).

Tak hanya kegiatan ekspor dan impor, PPh pasal 22 juga mengatur penjualan barang dagangan yang tergolong sangat mewah. Ketentuan ini dapat ditemukan di Peraturan Menteri Keuangan (PMK) Nomor 92/PMK.03/2019 tentang Perubahan Kedua Atas PMK 253/PMK.03/2008. Melalui peraturan terbaru ini, pemerintah memperluas cakupan badan-badan yang berhak memungut PPh Pasal 22.

PPh Pasal 22 memiliki cakupan Objek Pajak yang cukup luas dalam segi impor maupun ekspor dan juga barang mewah. Namun, tidak semua barang yang diimpor ataupun diekspor dikenakan PPh Pasal 22. Barang dan ketentuannya sebagai berikut;

1. UU Pajak Penghasilan tidak terutang
Impor barang dan/atau penyerahan barang yang berdasarkan ketentuan peraturan perundang-undangan tidak terutang PPh. Pengecualian atas impor barang ini harus disertai dengan Surat Keterangan Bebas (SKB) PPh Pasal 22 yang diterbitkan oleh Direktorat Jenderal Pajak (DJP).

2. Bebas Bea Masuk atau Pajak Pertambahan Nilai
Impor barang yang dibebaskan dari pungutan Bea Masuk dan/atau Pajak Pertambahan Nilai.

3. Impor Sementara
Impor barang tersebut dimaksudkan untuk melakukan diekspor kembali.

4. Re-impor
Re-impor yang meliputi barang-barang yang sudah diekspor lalu diimpor kembali dalam kualitas yang sama atau barang yang sudah diekspor untuk diperbaiki, dikerjakan kembali, dan diuji yang sudah memenuhi syarat sesuai dengan yang ditetapkan oleh Direktorat Jenderal Bea dan Cukai.

5. Pembayaran pemungut pajak
Pembayaran yang dilakukan oleh pemungut pajak seperti:

Bendahara Pemerintah & Kuasa Pengguna Anggaran (KPA), bendahara pengeluaran, KPA atau pejabat penerbit Surat Perintah Membayar yang didelegasikan oleh KPA, yang jumlahnya maksimal Rp2 juta dan tidak merupakan pembayaran yang dipecah.

Pembayaran dari pemungut pajak seperti BUMN tertentu dan Bank BUMN yang jumlahnya maksimal Rp10 juta dan tidak merupakan pembayaran yang dipecah.

Pembayaran untuk pembelian bahan bakar minyak, bahan bakar gas, pelumas, benda-benda pos, dan juga pemakaian air dan listrik.

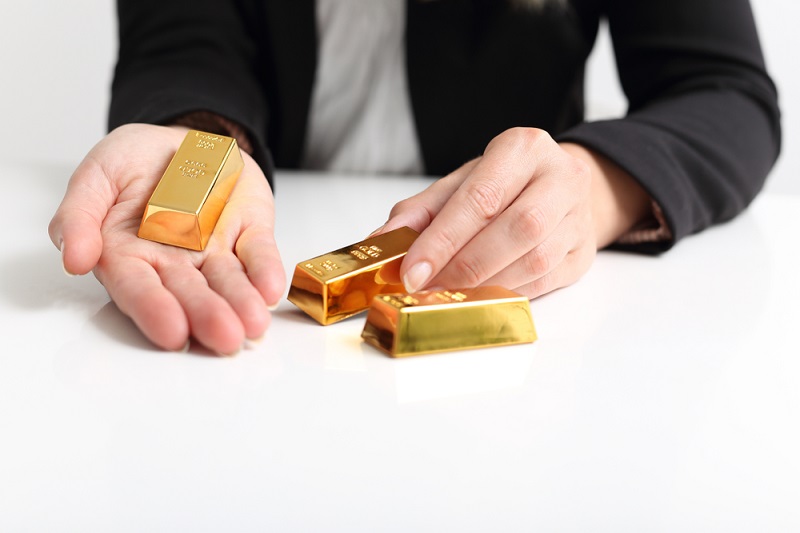
6. Emas batangan
Pengecualian atau pembebasan PPh Pasal 22 juga terjadi pada emas batangan yang akan dibuat menjadi perhiasan emas untuk diekspor.

7. Dana Bantuan Operasional Sekolah (BOS)
Pembayaran atas pengadaan barang yang berhubungan dengan penggunaan dana Bantuan Operasional Sekolah (BOS).

Perlu diketahui bahwa pengecualian seperti yang tertera di poin nomor 1 dan 6 memerlukan SKB yang diterbitkan oleh DJP, sementara pengecualian di poin nomor 4, 5, dan 7 bisa diterapkan tanpa memerlukan SKB.

Setelah mengetahui cakupan pengecualian PPh Pasal 22, Wajib Pajak diharapkan untuk bisa melaporkan SPT PPh Pasal 22 yang bersifat self-assessment dengan lebih akurat. Hal ini juga memperbolehkan Wajib Pajak untuk menerbitkan bukti pungut yang sesuai dengan ketentuan yang tertuang dalam PPh Pasal 22. Nantinya, bukti pungut yang diterbitkan akan dijadikan kredit akhir tahun di SPT Tahunan bagi pihak yang dipungut.

Jangan lupa, batas pelaporan SPT PPh Pasal 22 itu setiap tanggal 20 di bulan berikutnya. Keterlambatan lapor SPT PPh Pasal 22 bisa dikenakan sanksi administrasi. Agar tidak mengalami keterlambatan dalam melapor, Wajib Pajak dapat melapor secara online menggunakan fasilitas e-filing DJP.

Berita lainnya di Headlines