

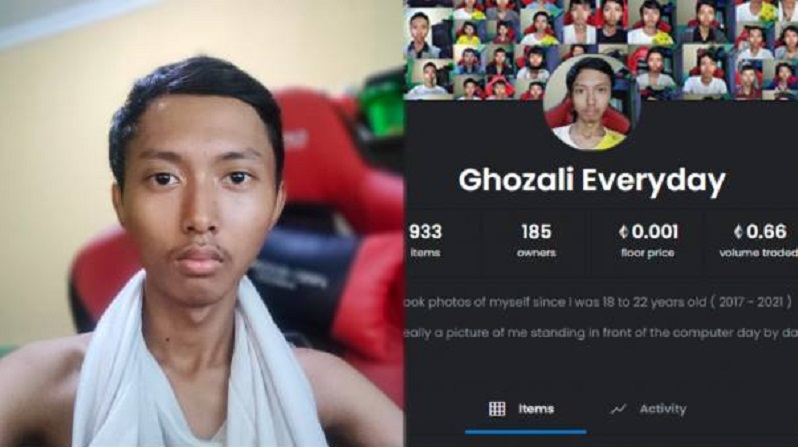
PajakOnline.com—Non-Fungible Token (NFT) marak menjadi perbincangan dan banyak orang yang mulai melakukan transaksi jual beli aset kripto tersebut. Mungkin sudah tidak asing dengan kata NFT, setelah viralnya Ghozali Everyday, yakni seorang pemuda bernama Ghozali yang berhasil meraup keuntungan Rp 1,5 miliar dari menjual NFT berupa selfie dirinya yang diambil setiap hari.
Sebagai informasi, NFT merupakan aset digital kripto yang menjadi kepemilikan terhadap suatu benda. Contoh dari NFT seperti JPG sebuah gambar atau mungkin MP4 sebuah rekaman video. Mata uang kripto yang biasanya digunakan untuk melakukaan transaksi NFT adalah etherum atau ETH. Setiap transaksi NFT yang dilakukan akan tercatat dalam blockchain. Transaksi jual beli NFT, bisa melalui marketplace seperti Open Sea, TokoMall, Kolektibel, Baliola, dan lainnya.
Berdasarkan PP 80/2019, PMSE atau Perdagangan Melalui Sistem Elektronik adalah perdagangan yang transaksinya dilakukan lewat serangkaian dan prosedur elektronik. PMSE sendiri bisa dilakukan oleh pelaku usaha dalam/luar negeri, konsumen, pribadi, ataupun instansi pemerintah.
Pelaku PMSE bisa melakukan usahanya baik secara langsung ataupun melalui sarana pihak ketiga yang menyediakan wadah untuk melakukan transaksi seperti marketplace. Pihak ketiga tersebut disebut sebagai Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE).
Orang pribadi atau pelaku usaha yang menjual NFT miliknya, berarti termasuk sebagai PMSE. Sebab perdagangan NFT melalui sebuah prosedur atau sistem elektronik. Sementara, marketplace dimana pelaku usaha NFT melakukan transaksi seperti Open Sea, TokoMall, Kolektibel, merupakan PPMSE-nya.
