

TRENDING
Penerimaan Pajak Kanwil DJP Banten Capai Rp48,24 Triliun hingga Agustus 2026Kurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor KeuanganPenerimaan Pajak Kanwil DJP Banten Capai Rp48,24 Triliun hingga Agustus 2026Kurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor Keuangan
PajakOnline
BerandaBerita Pajak
Kalkulator PajakHubungi KamiKebijakan Privasi
← Semua beritaBerita

SHU Koperasi Bebas Pajak

Redaksi PajakOnline · 30 Agu 2022, 03.30 WIB · pajakonline.com

PajakOnline.com—Direktorat Jenderal Pajak (DJP) menyatakan sisa hasil usaha atau SHU badan Koperasi yang diterima oleh anggota koperasi dikecualikan dari objek pajak penghasilan (PPh) atau bebas pajak.

Direktur Peraturan Perpajakan II DJP Estu Budiarto menjelaskan, sejak berlakunya ketentuan perpajakan dalam Undang-Undang Cipta Kerja yakni UU Nomor 11 Tahun 2020 maka SHU koperasi tidak lagi dikenakan pajak. Dalam hal ini, pemerintah memberikan perlakuan perpajakan yang sama antara SHU dengan dividen seiring pemberlakuan UU Cipta Kerja. Sebelum UU Cipta Kerja berlaku, SHU merupakan objek pajak sesuai Pasal 4 ayat (1) huruf g UU PPh.

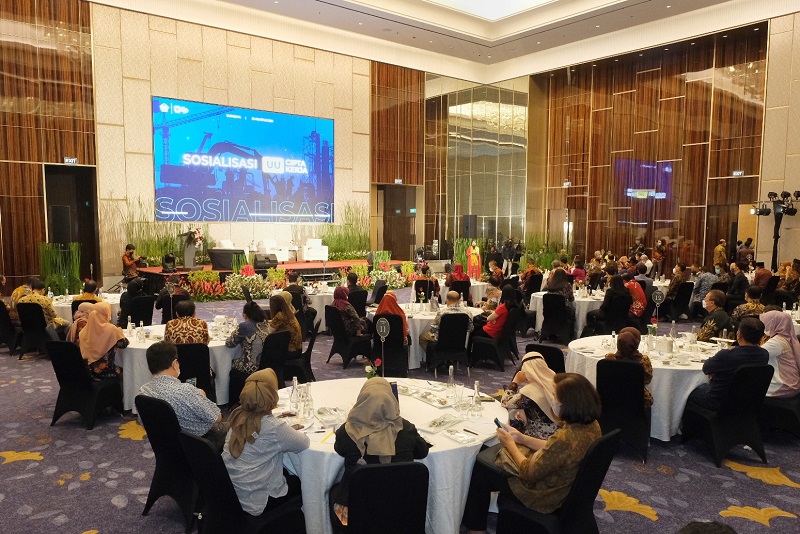
"Pemajakan sudah dikenakan di koperasinya maka waktu sisa hasil usaha dibagi ke anggota bukan menjadi objek (pajak/PPh), sama seperti dividen," kata Estu dalam acara Sosialisasi Undang-Undang Cipta Kerja, Klaster Perpajakan, di Surabaya, Jawa Timur yang juga disiarkan secara virtual.

Selain membebaskan SHU dari pajak penghasilan, UU Cipta Kerja juga mengecualikan dividen yang diterima orang pribadi dari objek PPh sepanjang dividen tersebut diinvestasikan di dalam negeri dalam jangka waktu tertentu.

Sesuai Peraturan Menteri Keuangan (PMK) Nomor 18 Tahun 2021 jangka waktu tertentunya selama 3 tahun. Sebelum pemberlakuan UU Cipta Kerja, dividen yang diterima wajib pajak orang pribadi dikenakan PPh final sebesar 10%.

Dividen yang diterima wajib pajak badan juga bebas pajak. Sebelum UU Cipta Kerja, dividen dikecualikan dari objek pajak apabila kepemilikan saham pada badan yang memberi dividen sebesar 25%.

Pembebasan pajak juga dilakukan pada dana setoran biaya penyelenggaraan ibadah haji (BPIH) dan hasil pengembangan keuangan haji oleh Badan Pengelola Keuangan Haji (BPKH) dalam UU Cipta Kerja. Kemudian, sisa lebih yang diterima oleh lembaga sosial atau keagamaan juga dikecualikan dari objek pajak jika sisa lebih tersebut ditanamkan kembali dalam bentuk sarana dan prasarana sosial serta keagamaan dalam jangka waktu
paling lama 4 tahun sejak diperolehnya sisa lebih.