

PajakOnline.com—Ketika belanja di supermarket ataupun makan di suatu restoran, kita sering dikenakan Pajak Pertambahan Nilai (PPN) sebesar 10%. Namun, ternyata ada juga PPN dengan tarif sebesar 1%. Tarif PPN ini dikenakan terhadap beberapa jenis transaksi yang menggunakan nilai lain sebagai Dasar Pengenaan Pajaknya (DPP).
Penggunaan nilai lain sebagai DPP sehingga menghasilkan besaran tarif 1% bertujuan untuk mengindentikasi DPP yang bisa dikenakan pada beberapa transaksi tertentu, khususnya yang berada di luar klasifikasi DPP PPN pada umumnya.
Pengaturan perihal besaran tarif 1% ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 75/PMK.03/2010 tentang perhitungan nilai PPN. Dalam PMK Nomor 75/PMK.03/2010 tertera macam-macam kategori transaksi yang menggunakan nilai lain sebagai DPP PPN.
Jenis-Jenis Transaksi dengan Tarif PPN 1%
Dalam PMK Nomor 75/PMK.03/2010 tercatat ada 11 kategori transaksi yang menggunakan nilai lain sebagai DPP PPN. Dari 11 transaksi tersebut yang menggunakan tarif PPN 1% ada 3, antara lain:
Penyerahan jasa biro perjalanan dan/atau agen perjalanan wisata
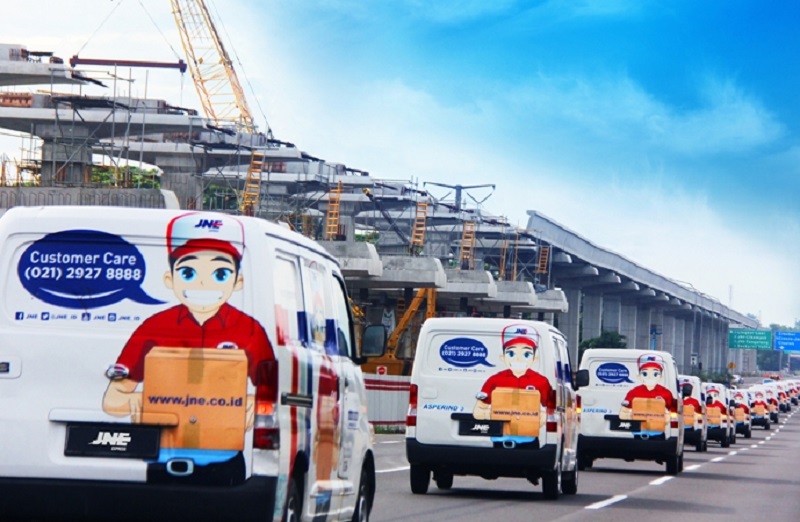
Jasa pengiriman paket.
Jasa pengurusan transportasi
Penghitungan pungutan PPN untuk tiga transaksi di atas sebenarnya sama, ditetapkan sebesar 10%. Namun, pungutan PPN-nya berbeda dengan transaksi lain. Transaksi pada umumnya mengenakan PPN sebesar 10% x harga jual Barang/Jasa Kena Pajak (BKP/JKP).
Sementara, untuk tiga transaksi di atas, yang menggunakan nilai lain sebagai DPP, perhitungannya menjadi 10% x DPP x harga jual BKP/JKP. Penulisan pengenaan PPN untuk tiga transaksi di atas kemudian dituliskan menjadi 10% x 10% x harga jual BKP/JKP, yang berarti 1% x harga jual BKP/JKP.
PPN 1% pada Jasa Biro Perjalanan
DPP untuk penjualan paket wisata, baik wisata dalam maupun luar negeri, serta penjualan produk pihak lain seperti jasa angkutan udara/laut dan darat ditetapkan sebesar 10% dari nilai peredaran atau omzet tidak termasuk omzet dari penjualan tiket angkutan udara dalam negeri.
Dasar Pengenaan Pajak untuk kegiatan lainnya seperti misalnya pengurusan dokumen perjalanan, adalah seluruh nilai peredaran atau omzet dikurangi dengan pungutan yang dibayar kepada pemerintah yang besarnya sesuai dengan ketentuan yang berlaku.
Perhitungan DPP sudah memperhitungkan pajak masukan yang dapat dikreditkan. Dengan demikian maka pajak masukan dari biro perjalanan umum maupun agen perjalanan tidak dapat dikreditkan lagi.
Perhitungan pungutan PPN terutang meliputi kegiatan penjualan paket wisata, dengan pernghitungan10% x 10% (nilai invoice – tiket angkutan udara dalam negeri). Sementara, atas kegiatan lainnya, perhitungannya 10% x (nilai invoice – Pungutan yang dibayar kepada Instansi Pemerintah). Nah, PPN terutang yang wajib disetor adalah penjumlahan dari dua nilai yang sudah disebutkan.
PPN 1% pada Jasa Pengiriman Paket
Berbeda dari jenis jasa lainnya yang menggunakan DPP yang berlaku umum, yakni 100% dari nilai tagihan, DPP jasa pengiriman paket menggunakan nilai lain, yang diatur dalam PMK Nomor 75/PMK.03/2010.
