Jakarta, PajakOnline — Pemerintah Indonesia masih mempertahankan fasilitas pembebasan atau pengurangan Pajak Penghasilan (PPh) badan (tax holiday) untuk mendukung investasi di Kawasan Ekonomi Khusus (KEK), meskipun rezim pajak minimum global atau Global Minimum Tax (GMT) telah diterapkan sejak 2025.
Kebijakan tersebut menjadi tantangan tersendiri bagi pemerintah. Di satu sisi, insentif pajak dibutuhkan untuk menarik investor dan mempercepat industrialisasi.
Di sisi lain, penerapan GMT menuntut perusahaan multinasional tertentu membayar pajak dengan tarif efektif minimum 15% di setiap yurisdiksi yang tercakup.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menegaskan pemerintah belum berencana menghentikan insentif tax holiday. Pemerintah justru terus mengevaluasi kebijakan tersebut dengan mempertimbangkan persaingan investasi di kawasan ASEAN dan negara lain.
Airlangga menyampaikan kebijakan perpajakan perlu disesuaikan dengan kebutuhan investasi dan perkembangan aturan internasional.
Menurutnya, sejumlah negara masih menawarkan fasilitas pajak untuk menarik investor meskipun ketentuan pajak minimum global mulai diberlakukan.
Pemerintah, kata Airlangga, akan membandingkan kebijakan antarnegara dan mempertimbangkan karakteristik investasi serta hubungan perdagangan Indonesia dengan negara mitra.
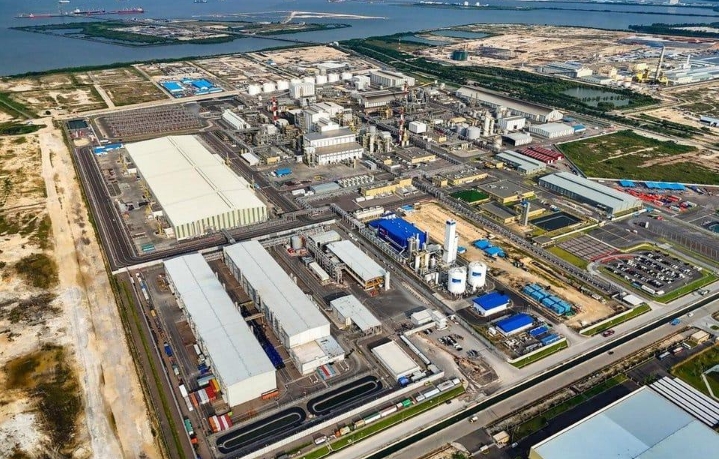
KEK merupakan kawasan yang memperoleh fasilitas khusus untuk mendorong kegiatan ekonomi, termasuk industri pengolahan, logistik, pariwisata, dan sektor jasa tertentu.
Salah satu fasilitas yang ditawarkan adalah tax holiday, yakni pengurangan PPh badan hingga 100% selama jangka waktu tertentu sesuai ketentuan.
Berdasarkan skema yang dijelaskan jangka waktu fasilitas bagi pelaku usaha di KEK bergantung pada nilai rencana penanaman modal.
Rinciannya sebagai berikut:
Rencana penanaman modal| Jangka waktu tax holiday
Rp100 miliar hingga kurang dari Rp500 miliar| 10 tahun pajak
Rp500 miliar hingga kurang dari Rp1 triliun| 15 tahun pajak
Rp1 triliun atau lebih| 20 tahun pajak
Pemberian fasilitas tetap harus memenuhi persyaratan dan ketentuan yang berlaku. Angka tersebut merupakan skema yang dirujuk dalam pemberitaan mengenai fasilitas KEK, bukan jaminan bahwa setiap investor otomatis memperoleh pembebasan pajak selama periode tersebut.
Fasilitas ini dapat membantu memperbaiki arus kas atau cash flow pada tahap awal proyek bagi pelaku usaha, terutama ketika perusahaan masih menanggung biaya pembangunan pabrik, pengadaan mesin, pengembangan infrastruktur, dan perekrutan tenaga kerja.
Namun, manfaat aktualnya bergantung pada profitabilitas perusahaan, ketentuan fasilitas, dan perlakuan pajak yang berlaku di yurisdiksi tempat grup usaha tersebut beroperasi.
GMT 15% mengubah strategi pemberian insentif
Pajak minimum global merupakan bagian dari kesepakatan internasional yang dikembangkan melalui OECD/G20 Inclusive Framework untuk mengurangi pengalihan laba ke negara bertarif pajak rendah.
Di Indonesia, penerapannya diatur melalui Peraturan Menteri Keuangan (PMK) Nomor 136 Tahun 2024 tentang Pengenaan Pajak Minimum Global Berdasarkan Kesepakatan Internasional.
Ketentuan tersebut mulai berlaku pada 1 Januari 2025 dan menyasar grup perusahaan multinasional yang memenuhi kriteria, termasuk ambang batas pendapatan konsolidasi tahunan minimal 750 juta euro.
Tarif minimum 15% dihitung berdasarkan ketentuan pajak efektif dalam rezim GloBE, bukan semata-mata tarif nominal PPh badan yang tercantum dalam undang-undang.
Konsekuensinya, apabila suatu perusahaan memperoleh fasilitas tax holiday sehingga pajak efektifnya turun di bawah tingkat minimum yang relevan, perusahaan tersebut berpotensi menghadapi pajak tambahan berdasarkan mekanisme GMT.
Pajak tambahan itu dapat dipungut oleh yurisdiksi yang memiliki hak pemajakan sesuai aturan internasional. Dengan demikian, pembebasan pajak di Indonesia tidak selalu berarti grup perusahaan multinasional tersebut menikmati penghematan pajak global dalam jumlah yang sama.
Inilah persoalan yang perlu diperhitungkan pemerintah ketika merancang insentif untuk investor berskala besar.
Pemerintah belum menerbitkan aturan baru untuk seluruh skema tax holiday
Persoalan regulasi menjadi perhatian karena masa pengajuan fasilitas tax holiday berdasarkan ketentuan PMK Nomor 69 Tahun 2024 berakhir pada 31 Desember 2025.
Kementerian Investasi dan Hilirisasi/BKPM menyatakan pemberian tax holiday melalui jalur umum masih terhenti sembari pemerintah menyiapkan alternatif insentif yang sesuai dengan rezim GMT.
Direktur Deregulasi Penanaman Modal Kementerian Investasi dan Hilirisasi/BKPM Dendy Apriandi mengatakan pemerintah masih mengkaji beberapa alternatif, termasuk subsidi energi dan Qualified Refundable Tax Credits (QRTC).
Namun, kondisi fasilitas untuk KEK perlu dibedakan dari skema tax holiday umum. Pemerintah menyatakan fasilitas di KEK masih memiliki dasar regulasi tersendiri.
Airlangga juga menegaskan pada Oktober 2026 pemerintah belum ingin terburu-buru menghentikan fasilitas tersebut. Penyesuaian kebijakan akan mempertimbangkan daya saing investasi, hak pemajakan lintas negara, serta perkembangan kesepakatan internasional.
Insentif alternatif mulai dipertimbangkan
Penerapan GMT mendorong pemerintah mengevaluasi bentuk dukungan investasi agar manfaat ekonominya tetap terasa tanpa sekadar mengandalkan pengurangan PPh badan.
Salah satu alternatif yang sedang dikaji adalah QRTC, yaitu kredit pajak yang memenuhi persyaratan untuk dapat dikembalikan dalam bentuk pembayaran tunai atau setara kas dalam jangka waktu yang ditentukan.
Skema tersebut berbeda dari pembebasan PPh biasa karena perlakuannya dalam penghitungan pajak minimum global dapat berbeda apabila memenuhi persyaratan GloBE.
Selain itu, pemerintah juga mempertimbangkan dukungan nonpajak dan fasilitas lain yang dapat menurunkan biaya investasi, seperti dukungan energi dan peningkatan infrastruktur.
Meski demikian, alternatif tersebut masih memerlukan perumusan dan kepastian regulasi. Investor tidak dapat menganggap seluruh opsi yang sedang dikaji telah menjadi fasilitas yang berlaku.
Persaingan menarik investasi semakin kompleks karena investor tidak hanya membandingkan tarif pajak antarnegara. Mereka juga mempertimbangkan kepastian hukum, biaya logistik, ketersediaan energi, kualitas tenaga kerja, akses pasar, dan kemudahan perizinan.
Dalam konteks tersebut, keberhasilan KEK bergantung pada kemampuan pemerintah menggabungkan insentif fiskal dengan perbaikan iklim usaha.
Kepastian mengenai fasilitas pajak juga penting agar investor dapat menyusun proyeksi arus kas, menghitung tingkat pengembalian modal, dan menentukan lokasi investasi secara lebih akurat.
Jika kebijakan insentif berubah tanpa kejelasan transisi, proyek jangka panjang berpotensi menghadapi ketidakpastian. Sebaliknya, fasilitas yang diberikan tanpa evaluasi manfaat ekonomi dapat menimbulkan biaya fiskal yang tidak sebanding dengan investasi dan lapangan kerja yang dihasilkan.
Evaluasi tax holiday idealnya mengukur realisasi investasi, penyerapan tenaga kerja, nilai tambah domestik, transfer teknologi, ekspor, dan kontribusi ekonomi jangka panjang.
Pemerintah perlu menjaga keseimbangan antara kepatuhan terhadap kesepakatan pajak minimum global dan kebutuhan mempertahankan daya tarik Indonesia sebagai tujuan investasi.
Bagi grup perusahaan multinasional yang masuk dalam cakupan GMT, manfaat tax holiday perlu dihitung bersama potensi pajak tambahan di yurisdiksi terkait. Sementara bagi investor yang tidak tercakup GMT, fasilitas pajak tetap dapat menjadi pertimbangan penting sepanjang memenuhi ketentuan domestik.
Kebijakan insentif tidak cukup hanya menawarkan tarif pajak rendah. Pemerintah juga perlu menyediakan kepastian aturan, proses administrasi yang sederhana, infrastruktur yang kompetitif, dan mekanisme evaluasi yang transparan.