TRENDING
Kurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor KeuanganBI Tahan Suku Bunga 5,75%, Stabilitas Rupiah Jadi PerhatianKurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor KeuanganBI Tahan Suku Bunga 5,75%, Stabilitas Rupiah Jadi Perhatian
PajakOnline
BerandaBerita Pajak
Kalkulator PajakHubungi KamiKebijakan Privasi
← Semua beritaBerita

Kewajiban Pihak Lain Pemungut PPh Pasal 22 Emas Batangan, Cek!

Redaksi PajakOnline · 7 Mei 2023, 00.25 WIB · pajakonline.com

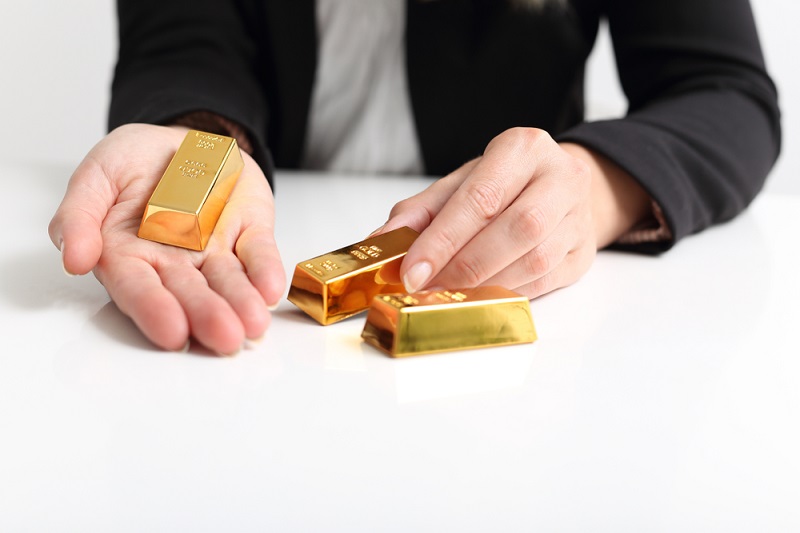
PajakOnline.com—Pemerintah melalui Kementerian Keuangan (Kemenkeu) telah mengatur kewajiban pihak lain pemungut PPh Pasal 22 Emas Batangan melalui penerbitan Peraturan Menteri Keuangan atau PMK Nomor 48 Tahun 2023 yang mulai berlaku hari ini, Senin (1/5/2023).

Pemerintah mengatur mengenai kewajiban dari pihak lain yang ditunjuk oleh menteri keuangan untuk melakukan pemungutan, penyetoran, dan/atau pelaporan PPh Pasal 22 atas penjualan emas
perhiasan atau emas batangan.

Sesuai dengan Pasal 2 ayat (2) PMK 48/2023, pihak lain merupakan pengusaha emas perhiasan dan/atau pengusaha emas batangan sebagai subjek pajak dalam negeri yang terlibat langsung dalam transaksi. Adapun tarif PPh Pasal 22 sebesar 0,25% dari harga jual.

“Pengusaha emas perhiasan … meliputi pabrikan emas perhiasan dan pedagang emas perhiasan,” demikian kutipan Pasal 2 ayat (3) PMK terbaru ini.

Berdasarkan pada Pasal 6 PMK 48/2023, pihak lain wajib membuat bukti pemungutan PPh Pasal 22 dan menyerahkannya kepada pihak yang dipungut. Pihak lain juga wajib menyetorkan PPh Pasal 22 yang telah dipungut ke kas negara. Pihak lain wajib melaporkannya dalam Surat Pemberitahuan (SPT) Masa PPh
Unifikasi.

Adapun penjualan yang dimaksud termasuk penyerahan emas perhiasan hasil produksi dari pabrikan emas perhiasan. Penyerahan kepada pengusaha emas perhiasan yang memesan emas perhiasan. Spesifikasi, bahan baku, barang setengah jadi, dan/atau bahan penolong/pembantu –baik sebagian maupun seluruhnya—
disediakan atau diserahkan oleh pengusaha emas perhiasan yang memesan emas
perhiasan.

Penjualan yang dimaksud juga termasuk penyerahan bahan baku berupa emas perhiasan dan/atau emas batangan—dari pengusaha emas perhiasan yang memesan emas perhiasan kepada pabrikan emas perhiasan—yang dimaksudkan untuk menghasilkan emas perhiasan.