

TRENDING
Kurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor KeuanganBI Tahan Suku Bunga 5,75%, Stabilitas Rupiah Jadi PerhatianKurs Pajak Terbaru Ditetapkan, Dolar AS Naik Jadi Rp17.863DJP Gandeng 5 Bank dan 1 Fintech, Pungut PPN Transaksi Digital Luar NegeriTidak Lagi Pakai Kartu Izin Praktik, Verifikasi Konsultan Pajak Kini Lewat CoretaxPemkab Blitar Apresiasi Wajib Pajak dalam Gebyar Blitax Award 2026BPPK Buka Pendaftaran Ujian Sertifikasi Konsultan Pajak, Kuota Hanya 50 PesertaPajak Jadi Penopang Utama Penerimaan Negara dalam APBN 2027, Target Capai Rp2.593,35 TriliunDelapan Prioritas Utama Pemerintah dalam APBN 2027, Cek!APBN 2027 Disahkan, Belanja Negara Tembus Rp4.106,3 TriliunTransaksi Pembayaran Digital Tembus 6,11 Miliar, QRIS Tumbuh 67,22 PersenHari Ini Batas Akhir Pendaftaran GloBE di Coretax, DJP Catat 1.460 WP Sudah TerdaftarKanwil DJP Jakarta Selatan I Kantongi Rp75,06 Triliun hingga Agustus 2026Pajak Karbon Ditunda, Pemerintah Pertimbangkan Dampak Harga EnergiSEMA UGM, BEM UI, dan KM ITB Gaungkan “Nestapa Indonesia”, Soroti Demokrasi hingga Transparansi AnggaranBI Dorong Pemda Pakai AI Gali Potensi Pajak DaerahBukan Lagi DJP, Pengawasan Profesi Konsultan Pajak Beralih ke Dirjen Stabilitas dan Pengembangan Sektor KeuanganBI Tahan Suku Bunga 5,75%, Stabilitas Rupiah Jadi Perhatian
PajakOnline
BerandaBerita Pajak
Kalkulator PajakHubungi KamiKebijakan Privasi
← Semua beritaBerita

Pemerintah Perkuat Pengaturan Pajak Aset Kripto

Redaksi PajakOnline · 2 Nov 2025, 03.00 WIB · pajakonline.com

PajakOnline | Pemerintah telah menerbitkan Peraturan Menteri Keuangan (PMK) yang mengatur pajak atas transaksi aset kripto, yakni PMK Nomor 50 Tahun 2025 tentang Pajak Pertambahan Nilai dan Pajak Penghasilan atas Transaksi Perdagangan Aset Kripto (PMK-50/2025), PMK Nomor 53 Tahun 2025 tentang Perubahan atas PMK Nomor 11 Tahun 2025 tentang Ketentuan Nilai Lain sebagai Dasar Pengenaan Pajak dan Besaran Tertentu PPN (PMK-53/2025), dan PMK Nomor 54 Tahun 2025 tentang Perubahan Ketiga atas Peraturan Menteri Keuangan Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan (PMK-54/2025).

Ketiga PMK tersebut ditetapkan pada tanggal 25 Juli 2025 dan berlaku pada tanggal 1 Agustus 2025.

“Latar belakang diterbitkannya ketiga PMK adalah karena adanya perubahan status aset kripto sejak diberlakukannya Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK), dari yang awalnya komoditi menjadi aset keuangan digital. Namun kini, sesuai ketentuan OJK, aset kripto dikategorikan sebagai aset keuangan yang dipersamakan surat berharga, sehingga tidak lagi dikenakan PPN,” kata Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP) Rosmauli kepada PajakOnline hari ini.

Pokok pengaturan dalam ketentuan tersebut mencakup penetapan status aset kripto yang kini dipersamakan dengan surat berharga, serta pemberian definisi baru atas aset kripto, Pedagang Aset Keuangan Digital (PAKD), dan Penyelenggara Bursa Aset Keuangan Digital termasuk Aset Kripto (Bursa). Selain itu, pengaturan ini juga mencakup jenis layanan atau transaksi yang berkaitan dengan aset kripto, seperti perdagangan aset kripto, penyediaan sarana elektronik, dan jasa verifikasi oleh penambang kripto.

Dari sisi perpajakan, penyerahan aset kripto yang kini dipersamakan dengan surat berharga tidak lagi dikenakan PPN. Meskipun demikian, penghasilan yang diperoleh dari transaksi aset kripto tetap dikenai PPh Final Pasal 22. Besaran tarif PPh Pasal 22 yang dikenakan adalah sebesar 0,21% dari nilai transaksi apabila dilakukan melalui Penyelenggara Perdagangan Melalui Sistem Elektronik (PPMSE) Dalam Negeri, dan sebesar 1% apabila transaksi dilakukan melalui PPMSE Luar Negeri.
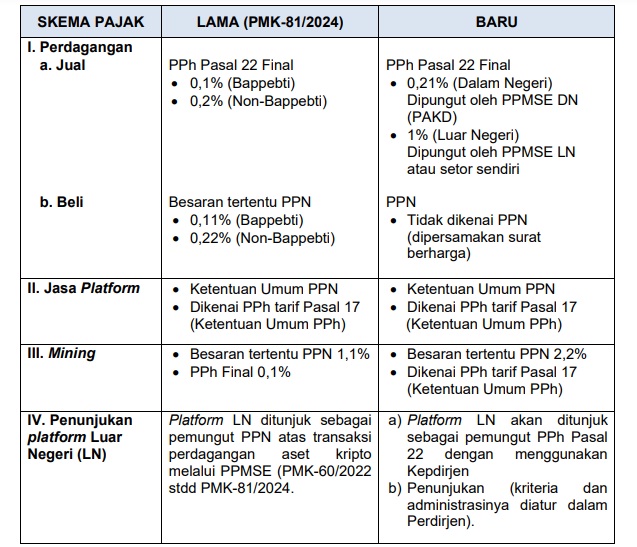
Adapun aktivitas yang dilakukan oleh PPMSE dan penambang kripto dikenakan PPN dan PPh atas jasa yang diberikan. Atas jasa penyediaan sarana elektronik, PPN dikenakan atas nilai lain sebesar 11/12 dari penggantian (komisi/imbalan), sedangkan jasa verifikasi oleh penambang dikenakan PPN dengan besaran tertentu dan PPh berdasarkan tarif umum.

Berikut ini adalah skema pajak terbaru untuk aset kripto:

“Pengaturan ini bertujuan menciptakan kepastian hukum dan konsistensi perlakuan pajak sejalan dengan karakteristik dan status baru aset kripto sebagai aset keuangan digital sesuai UU P2SK,” kata Rosma.

Rosma juga menegaskan bahwa ketentuan ini bukan merupakan jenis pajak baru, melainkan penyesuaian terhadap perkembangan ekosistem keuangan digital saat ini.