Oleh Muhammad Irvan, S.Ak., M.A, Praktisi Perpajakan PajakOnline
Alumni Pascasarjana (S-2) Ilmu Administrasi dan Kebijakan Perpajakan Universitas Indonesia (UI).
Jakarta, PajakOnline — Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak membawa perubahan besar dalam tata kelola profesi konsultan pajak di Indonesia.
Salah satu ketentuan yang berpotensi menimbulkan perdebatan adalah kewajiban calon konsultan pajak untuk memiliki Surat Keterangan Kompetensi atau SKK yang diperoleh setelah mengikuti dan dinyatakan lulus uji kompetensi di bidang perpajakan yang diselenggarakan Unit Pengelola di lingkungan Kementerian Keuangan (Kemenkeu).
Persoalan semakin menarik ketika ketentuan tersebut diterapkan terhadap lulusan sarjana perpajakan yang secara akademik memang dididik secara khusus untuk menguasai ilmu perpajakan.
Pertanyaannya bukan lagi sekadar apakah lulusan sarjana perpajakan boleh menjadi konsultan pajak. Pertanyaan yang lebih mendasar adalah apakah Menteri Keuangan dapat mensyaratkan lulusan pendidikan tinggi yang telah memperoleh kompetensi akademik perpajakan untuk kembali membuktikan kompetensinya melalui ujian yang diselenggarakan pemerintah, apabila kewenangan tersebut tidak diperintahkan secara tegas oleh undang-undang?
Pertanyaan tersebut penting karena menyentuh batas antara kewenangan regulasi pemerintah, otonomi pendidikan tinggi, pengakuan kompetensi akademik, dan pembatasan akses terhadap suatu profesi.
Salah satu poin krusial yang paling menyedot perhatian publik hukum dan akademisi adalah pengenalan syarat mutlak berupa Surat Keterangan Kompetensi (SKK).
Surat ini hanya dapat diperoleh setelah calon konsultan pajak atau kuasa perpajakan dinyatakan lulus uji kompetensi di bidang perpajakan yang diselenggarakan oleh Unit Pengelola di lingkungan Kementerian Keuangan (Kemenkeu).
Penerapan kewajiban ini secara merata (blanket requirement) tanpa mengecualikan atau membedakan lulusan Sarjana (S-1) maupun Pascasarjana (S-2/S-3) Perpajakan memunculkan persoalan normatif yang mendasar:
Apakah Menteri Keuangan memiliki kewenangan untuk mewajibkan pengujian kompetensi ulang terhadap lulusan perguruan tinggi sah, serta apakah skema ini sejalan dengan hierarki perundang-undangan di Indonesia?
Pertanyaan ini bukan sekadar mengenai resistensi profesi terhadap ujian tambahan, melainkan menyangkut batas-batas legitimasi kewenangan regulasi pemerintah (delegated authority), pengakuan atas Sistem Pendidikan Nasional, serta kepastian hukum (legal certainty).
1. Dialektika Norma: Konstruksi Hirarki UU KUP vs. PMK 55/2026
Untuk membedah kompleksitas masalah ini, kita harus melihat benturan norma antara undang-undang utama perpajakan dengan peraturan pelaksananya.
A. Konsep Opsi Alternatif dalam UU KUP / UU HPP
Dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), frasa mengenai syarat kuasa Wajib Pajak dirancang dengan prinsip fleksibilitas yang terukur.
UU KUP menetapkan bahwa kompetensi di bidang perpajakan dibuktikan melalui frasa komulatif-alternatif “dan/atau”, yang mencakup tiga pilar:
Jenjang pendidikan tertentu (misalnya ijazah S-1/D-4 Akuntansi atau Perpajakan);
Sertifikasi kompetensi/profesi; dan/atau
Pembinaan oleh Kementerian Keuangan.
Desain norma undang-undang ini tegas memberikan pengakuan sah kepada lulusan pendidikan formal berjenjang untuk dapat langsung memegang kualifikasi kompetensi dasar perpajakan.
B. Penyempitan Norma Tunggal oleh PMK 55/2026
Melalui PMK 55 Tahun 2026, pemerintah menyaring ketiga opsi tersebut menjadi jalur tunggal berbasis sertifikasi via ujian.
Dalam PMK ini, kepemilikan SKK mewajibkan keikutsertaan dalam uji kompetensi teknis Kemenkeu, di samping ujian profesi yang diadakan oleh Asosiasi Konsultan Pajak.
Secara implisit, PMK 55/2026 melakukan pengkerdilan norma (normative restriction), mendeduksi nilai ijazah formal, lulusan program studi perpajakan terakreditasi disamakan kedudukannya dengan pihak yang tidak bermata kuliah perpajakan sama sekali.
Mengubah karakter hukum frasa “dan/atau”: Opsi alternatif yang dibuka UU disempitkan menjadi syarat mutlak tunggal di tingkat Peraturan Menteri.
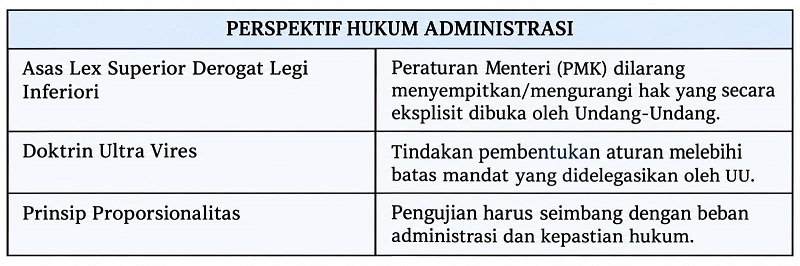
2. Analisis Hukum Administrasi Negara: Potensi Ultra Vires
Ditinjau dari asas pembentukan peraturan perundang-undangan (UU No. 12 Tahun 2011), kewenangan Menteri Keuangan bersifat delegated legislation yang bersumber dari konsideran Pasal 259 UU Nomor 4 Tahun 2023 (UU PPSK) serta PP Nomor 50 Tahun 2022.
(Tabel/gambar terlampir)