

Jakarta, PajakOnline — Pemerintah mengubah tata kelola profesi konsultan pajak melalui Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Aturan yang diundangkan pada 24 Agustus 2026 tersebut menggantikan PMK lama bernomor 111/PMK.03/2014 beserta perubahannya, termasuk PMK Nomor 175/PMK.01/2022.
Salah satu perubahan penting adalah pemisahan antara uji kompetensi di bidang perpajakan dan ujian profesi Konsultan Pajak. Keduanya sama-sama berkaitan dengan proses seseorang untuk menjadi konsultan pajak, tetapi memiliki fungsi, penyelenggara, dan bukti kelulusan yang berbeda.
Perbedaan ini menjadi semakin penting bagi calon konsultan pajak karena PMK 55/2026 mensyaratkan pemohon izin memiliki kompetensi di bidang perpajakan sekaligus lulus ujian profesi Konsultan Pajak.
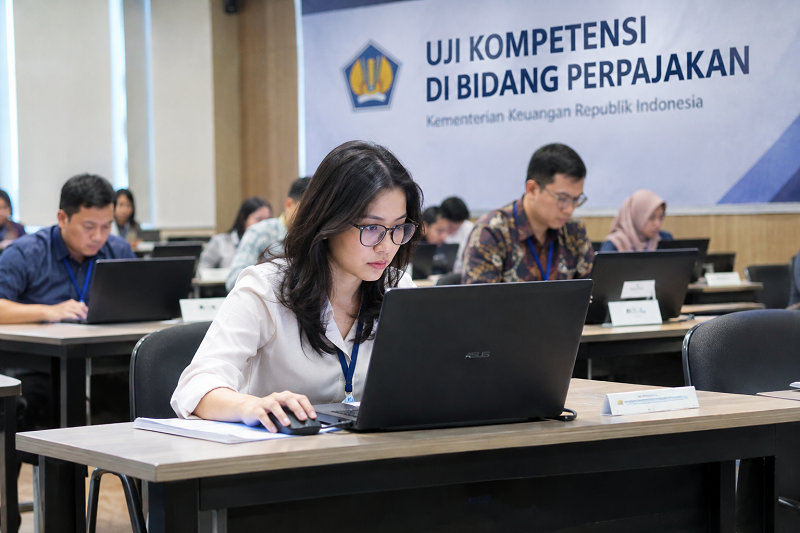
Dalam PMK 55/2026, Surat Keterangan Kompetensi (SKK) diperoleh setelah seseorang mengikuti dan dinyatakan lulus uji kompetensi di bidang perpajakan.
Uji kompetensi tersebut diselenggarakan oleh Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan. Pendaftaran dilakukan secara elektronik melalui sistem informasi yang disediakan Kementerian Keuangan.
Untuk mengikuti uji kompetensi, seseorang harus merupakan Warga Negara Indonesia dan memiliki Nomor Pokok Wajib Pajak berupa Nomor Induk Kependudukan (NIK) yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.
Hasil uji kompetensi dituangkan dalam SKK yang terdiri atas tiga klasifikasi.
SKK Tingkat A menerangkan kompetensi dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi, dengan pengecualian tertentu.
SKK Tingkat B mencakup pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi dan badan, dengan pengecualian tertentu.
SKK Tingkat C mencakup pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan seluruh orang pribadi dan badan.
Dengan demikian, uji kompetensi lebih berkaitan dengan pengakuan tingkat kompetensi seseorang dalam bidang perpajakan.
Yang juga perlu diperhatikan, SKK berdasarkan PMK 55/2026 berlaku selama tiga tahun sejak tanggal diterbitkan. Perpanjangan dilakukan paling cepat satu bulan sebelum masa berlaku berakhir dengan mengikuti dan lulus ujian penyegaran yang diselenggarakan unit di lingkungan Kementerian Keuangan.
Berbeda dari uji kompetensi, ujian profesi Konsultan Pajak merupakan salah satu persyaratan untuk memperoleh Izin Konsultan Pajak.
Pasal 5 PMK 55/2026 menyebutkan bahwa seseorang yang mengajukan izin Konsultan Pajak harus memenuhi sejumlah persyaratan, antara lain memiliki kompetensi di bidang perpajakan dan telah lulus ujian profesi Konsultan Pajak yang diselenggarakan oleh Asosiasi Konsultan Pajak. Pemohon juga paling rendah harus berpendidikan sarjana atau setara serta memenuhi persyaratan pengalaman kerja sesuai klasifikasi izin yang diajukan.
Artinya, uji kompetensi dan ujian profesi bukan dua istilah untuk ujian yang sama.
Uji kompetensi menghasilkan SKK sebagai bukti kompetensi perpajakan, sedangkan ujian profesi menghasilkan sertifikat tanda lulus ujian profesi yang menjadi salah satu dokumen dalam pengajuan Izin Konsultan Pajak.
PMK 55/2026 juga menetapkan bahwa ujian profesi diselenggarakan oleh Asosiasi Konsultan Pajak dengan mengacu pada kebijakan yang ditetapkan oleh Panitia Penguatan Profesionalisme Konsultan Pajak.
Pemisahan tersebut pada dasarnya menunjukkan bahwa pemerintah ingin membedakan antara kompetensi perpajakan dan kesiapan menjalankan profesi.
Kompetensi berkaitan dengan kemampuan seseorang dalam melaksanakan hak dan memenuhi kewajiban perpajakan sesuai tingkat klasifikasinya.
Sementara itu, profesi konsultan pajak tidak hanya membutuhkan pengetahuan teknis. Konsultan pajak juga harus menjalankan jasa sesuai kode etik dan standar praktik profesi.
PMK 55/2026 mendefinisikan Kode Etik sebagai pedoman perilaku bagi Konsultan Pajak yang ditetapkan Asosiasi Konsultan Pajak. Adapun Standar Praktik merupakan pedoman praktik dalam memberikan jasa perpajakan yang juga ditetapkan asosiasi.
Oleh karena itu, kedua mekanisme tersebut memiliki posisi yang berbeda dalam kerangka pembinaan profesi.
Secara sederhana, alurnya dapat digambarkan sebagai berikut:
