

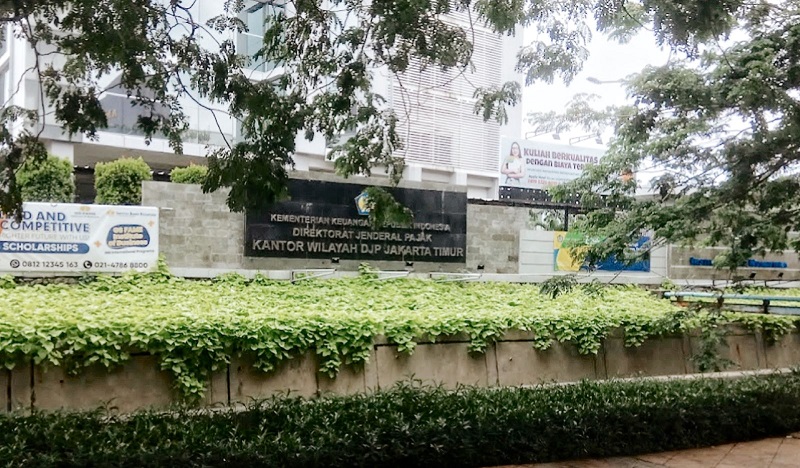
PajakOnline.com—Majelis Hakim Pengadilan Negeri Jakarta Timur, yang diketuai oleh Riyono, S.H., M.H. menjatuhkan putusan bersalah dalam perkara tindak pidana di bidang perpajakan terhadap terdakwa BS dalam sidang terbuka yang dilaksanakan di Pengadilan Negeri Jakarta Timur, pada Rabu (10/5/2023).
Terdakwa BS selaku penanggung jawab PT DMK dinyatakan bersalah atas tindak pidana di bidang perpajakan dan dijatuhi hukuman pidana penjara selama 3 tahun 6 bulan dan pidana denda Rp11.302.249.546,- subsider kurangan 6 bulan.
PT DMK melakukan tindak pidana di bidang perpajakan yaitu dengan sengaja tidak menyampaikan SPT Masa PPN untuk Masa/Tahun Pajak Januari sampai dengan Juli 2019 dan Desember 2019, dengan sengaja menyampaikan SPT Masa PPN yang isinya tidak benar atau tidak lengkap untuk Masa/Tahun Pajak Agustus dan November 2019, serta dengan sengaja tidak menyetor pajak yang telah dipotong atau dipungut untuk Masa/Tahun Pajak Januari sampai dengan Agustus 2019 dan November sampai
dengan Desember 2019.
Perbuatan terdakwa BS menimbulkan kerugian pada pendapatan negara sebagaimana dimaksud dalam Pasal 39 ayat (1) huruf c dan Pasal 39 ayat (1) huruf d, jo. Pasal 39 ayat (1) huruf i Undang-Undang Nomor 28 Tahun 2007 tentang Perubahan Ketiga atas Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah beberapa kali terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU
HPP).
Kanwil DJP Jakarta Timur melalui KPP Pratama Jakarta Cakung telah melakukan upaya persuasif agar wajib pajak dapat memberikan klarifikasi dan melaksanakan kewajiban perpajakannya sesuai ketentuan yang berlaku. PT DMK tidak melaksanakan kewajiban perpajakannya sehingga dilakukan pemeriksaan bukti permulaan tindak pidana perpajakan yang dilakukan Kanwil DJP Jakarta Timur.
Selama proses pemeriksaan bukti permulaan yang dilakukan Tim Penyidik PNS (PPNS) Kanwil DJP Jakarta Timur, PT DMK diberikan hak untuk melakukan pengungkapan ketidakbenaran dengan melakukan pembayaran kewajiban perpajakannya disertai sanksi sebagaimana diatur dalam Pasal 8 ayat (3) UU KUP.
