

PajakOnline.com—PajakPemerintah melalui Kementerian Keuangan (Kemenkeu) menerbitkan ketentuan baru berkaitan penggunaan tanda-tangan elektronik oleh Wajib Pajak dalam melaksanakan hak dan pemenuhan kewajiban atau mengurus pajak secara elektronik.
Ketentuan baru tersebut tercantum dalam Peraturan Menteri Keuangan (PMK) Nomor 63/PMK.03/2021. Beleid ini juga merupakan aturan turunan dari Peraturan Pemerintah (PP) Nomor 74 Tahun 2011 s.t.d.d Peraturan Pemerintah (PP) Nomor 9 Tahun 2021.
Sesuai Pasal 3 ayat (2) PMK 63/2021, dokumen elektronik yang digunakan untuk pelaksanaan hak dan pemenuhan kewajiban perpajakan secara elektronik ditandatangani Wajib Pajak dengan menggunakan tanda-tangan elektronik.
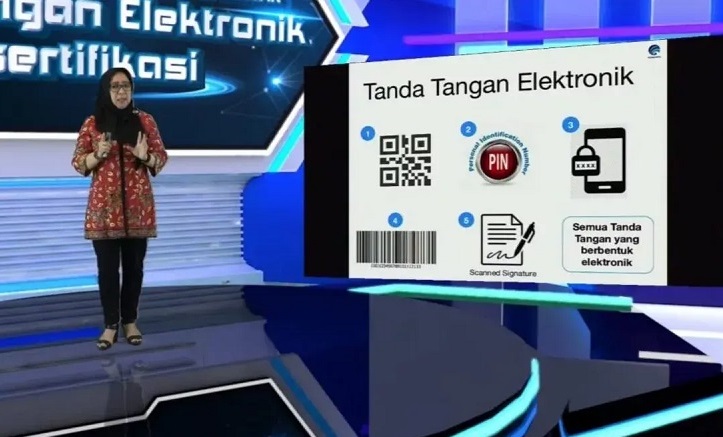
Tanda-tangan elektronik pada PMK ini adalah tanda tangan yang terdiri atas informasi elektronik yang digunakan sebagai alat autentikasi dan verifikasi.
Dalam Pasal 3 ayat (3) PMK 63/2021, tanda tangan elektronik dapat berupa tanda tangan elektronik tersertifikasi dan tanda tangan elektronik tidak tersertifikasi.
Tanda tangan elektronik tersertifikasi merupakan tanda tangan yang dibuat dengan menggunakan sertifikat elektronik (sertel). Adapun, sertifikat elektronik adalah sertifikat yang diterbitkan oleh penyelenggara sertifikasi elektronik instansi seperti untuk ASN, TNI, Polri atau non-instansi.
Sertel bisa diperoleh dengan mengajukan permohonan penerbitan sertifikat elektronik kepada salah satu penyelenggara sertifikasi elektronik melalui laman resmi Direktorat Jenderal Pajak (DJP) yang terintegrasi dengan laman penyelenggara sertifikat elektronik yang telah ditunjuk.
Kemudian, tata cara pengajuan permohonan penerbitan sertifikat elektronik dan masa berlaku sertifikat elektronik ditetapkan sesuai dengan ketentuan yang diatur oleh penyelenggara sertifikasi elektronik.
