

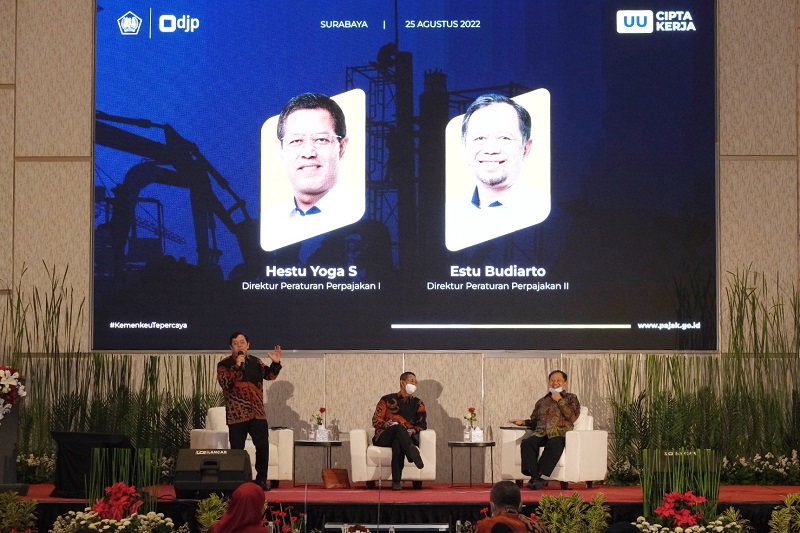
PajakOnline.com—Pemerintah menyatakan Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja (UU Cipta Kerja) dapat meningkatkan penerimaan negara, termasuk dari sektor pajak.
“Kemudahan dalam UU Cipta Kerja diharap juga dapat memberikan kepastian hukum bagi pelaku usaha. Peningkatan investasi bisa digunakan untuk menyerap tenaga kerja. Terlebih lagi ditengah persaingan global yang semakin kompetitif.
Aturan itu berguna untuk mendorong kepatuhan Wajib Pajak. Semakin banyak Wajib Pajak yang menjalankan amanat sesuai aturan, maka penerimaan negara semakin terdongkrak pula,” kata Staf Ahli Menteri Keuangan (Menkeu) Bidang Penerimaan Negara Oza Olavia dalam Sosialisasi Undang-Undang Cipta Kerja, Klaster Perpajakan, di Surabaya, Jawa Timur yang juga disiarkan secara virtual.
Menurut Oza, UU Cipta Kerja mengatur ulang mengenai sanksi administratif pajak dan imbalan bunga dengan mengacu pada suku bunga acuan BI. UU Ciptaker berfungsi memberikan kepastian hukum karena mencakup beberapa hal, diantaranya terkait penyerahan batu bara sebagai Barang Kena Pajak (BKP), tentang Surat Tagihan Pajak (STP), dan penentuan subjek pajak orang pribadi.
“Dalam kluster perpajakan, pembahasan UU Cipta Kerja mencakup Pajak Penghasilan (PPh), Tata Cara dan Ketentuan Umum Perpajakan (KUP), dan Pajak Pertambahan Nilai (PPN). Secara spesifik diatur mengenai penurunan tarif PPh badan secara bertahap, penghapusan PPh (Pajak Penghasilan) atas deviden dalam negeri dimana ada penyesuaian tarif PPh 26,” kata dia.
Walaupun Mahkamah Konstitusi (MK) memutuskan adanya kebutuhan perbaikan atas UU Ciptaker berdasarkan tata cara pembentukan UU yang memenuhi metode standar, namun pemerintah akan terus berupaya menyempurnakan aturan sapu jagat ini.
“Dalam menindaklanjuti putusan MK, beberapa langkah sudah dilakukan, antara lain koordinasi antara semua kementerian dan lembaga dalam rangka menindaklanjuti putusan Mahkamah Konstitusi,” kata Oza.
