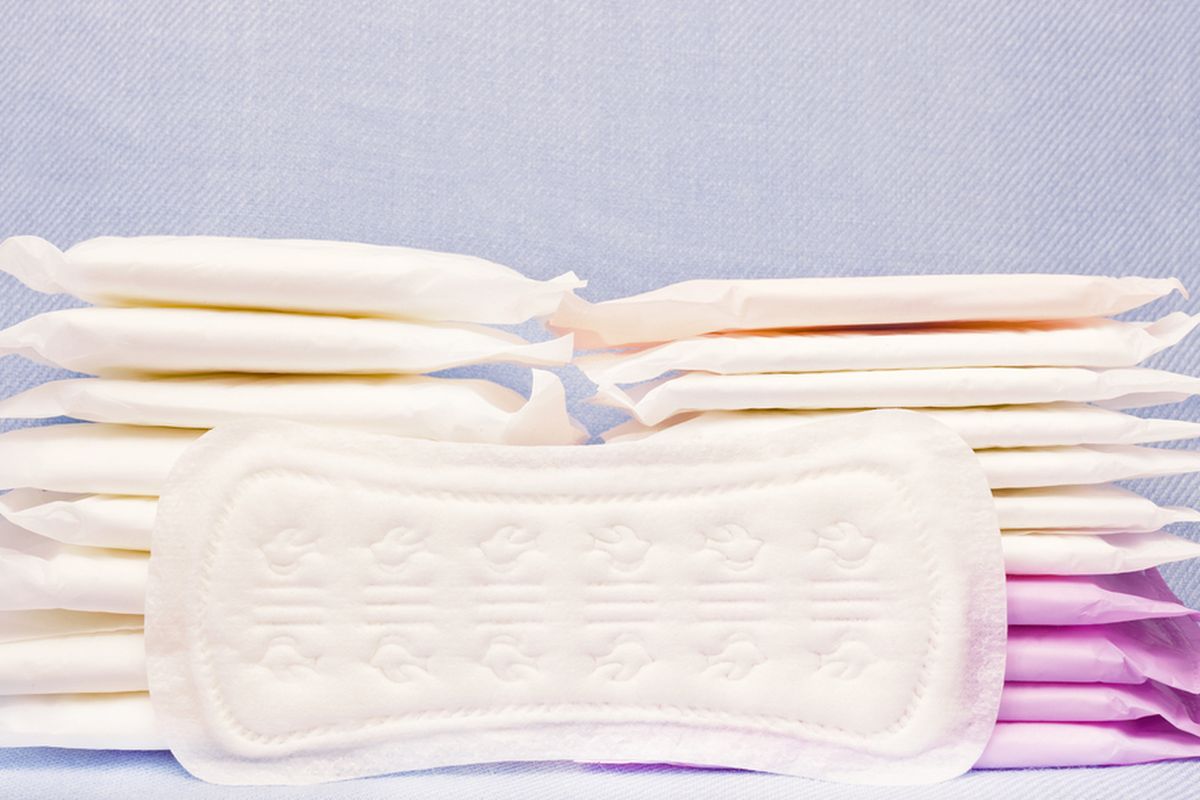
Jakarta, PajakOnline – Pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut perempuan menjadi sorotan publik setelah ramai diperbincangkan di media sosial.
Masyarakat mempertanyakan kebijakan tersebut karena pembalut dan produk sanitasi menstruasi lainnya merupakan kebutuhan dasar perempuan yang harus dipenuhi secara rutin.
Direktorat Jenderal Pajak (DJP) menyatakan, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP). Dengan demikian, penyerahan produk tersebut tetap dikenakan PPN sepanjang memenuhi ketentuan perpajakan yang berlaku.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti menjelaskan, pengenaan PPN terhadap pembalut bukan kebijakan pajak khusus bagi perempuan ataupun pajak atas aktivitas menstruasi.
"Pada prinsipnya, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) yang dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku," terang Inge.
Pernyataan tersebut disampaikan menyusul viralnya unggahan di media sosial X yang mempersoalkan pembalut sebagai produk kebutuhan biologis perempuan tetapi masih dikenakan pajak.
Pembebasan PPN atas pembalut memang berpotensi mengurangi penerimaan negara dari komoditas tersebut. Namun, kebijakan itu juga dapat menjadi instrumen untuk meningkatkan keterjangkauan produk sanitasi menstruasi, terutama bagi perempuan dari kelompok berpenghasilan rendah.
DJP menjelaskan, pembalut termasuk barang nonmewah yang menggunakan tarif PPN 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual.Melalui mekanisme tersebut, beban PPN efektif yang dihitung dari harga jual menjadi 11 persen.
Dengan demikian, perlu dibedakan antara tarif PPN yang secara hukum ditetapkan sebesar 12 persen dan beban efektif yang timbul melalui penggunaan dasar pengenaan pajak khusus tersebut.
Inge menegaskan pembalut belum termasuk kelompok barang yang mendapatkan fasilitas pembebasan PPN berdasarkan ketentuan peraturan perundang-undangan.
