

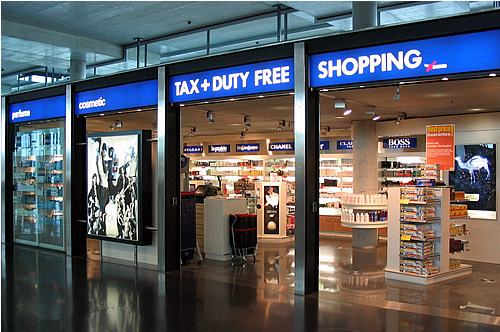
PajakOnline.com—Pengembalian pajak atau restitusi PPN untuk turis (VAT refund) merupakan insentif pajak yang diberikan kepada orang pribadi pemegang paspor luar negeri (turis asing). Insentif tersebut berupa pengembalian PPN yang sudah dibayar atas pembelian barang kena pajak (BKP) di Indonesia yang kemudian dibawa ke luar negeri.
Pada prinsipnya PPN merupakan pajak atas konsumsi dalam negeri sehingga barang yang akan dikonsumsi di luar negeri seharusnya tidak dikenakan PPN. Oleh karena itu, PPN yang telah dipungut oleh penjual akan dikembalikan kepada turis asing yang akan meninggalkan Indonesia.
"PPN yang sudah dibayar atas barang bawaan dapat diminta kembali oleh turis asing," kutipan Pasal 2 ayat (1) PMK 120/2019.
Kendati demikian, VAT refund for tourist tidak berlaku untuk semua barang. Sebab, melalui PMK 120/2019, pemerintah telah mengatur 2 syarat yang harus dipenuhi agar turis asing bisa mengajukan pengembalian PPN. Pertama, nilai PPN paling sedikit Rp500.000 dan barang tersebut dibeli dalam jangka waktu 1 bulan sebelum keberangkatan ke luar negeri. Kedua, barang harus dibeli di toko retail yang memiliki logo tax free shop.
Toko dengan logo tax free shop berarti telah berpartisipasi dalam skema pengembalian PPN kepada turis asing. Hal yang perlu diingat, turis asing yang menghendaki pengembalian PPN atas barang yang dibelinya harus memberitahukan dan menunjukkan paspor luar negeri kepada toko tersebut.
Selanjutnya, permintaan pengembalian PPN dapat dilakukan melalui Unit Pelaksana Restitusi Pajak Pertambahan Nilai (UPRPPN) Bandara. Permintaan tersebut harus dilakukan oleh turis asing yang bersangkutan dengan membawa barang yang diajukan pengembalian PPN dan menunjukkan 3 dokumen.
