

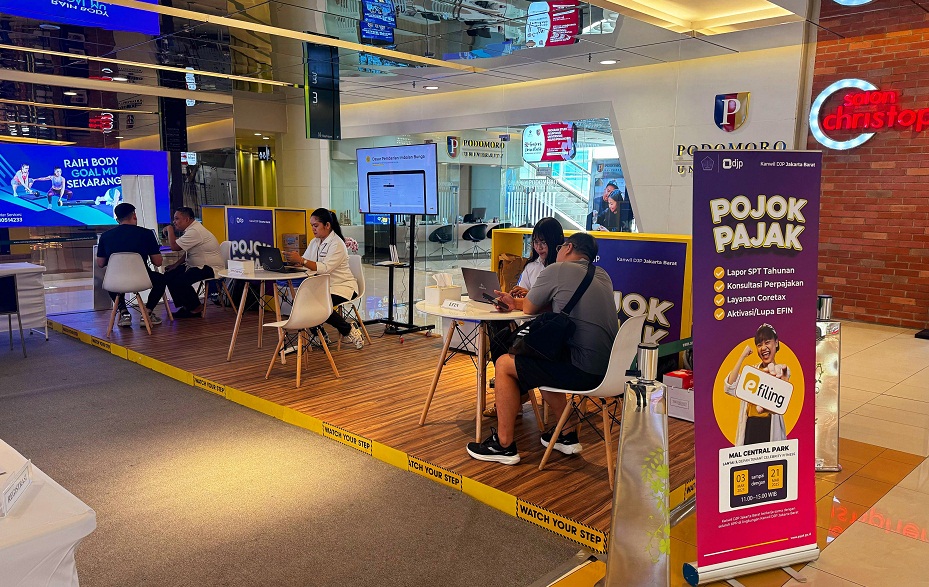
Jakarta, PajakOnline – Direktorat Jenderal Pajak (DJP) terus memperkuat reformasi administrasi perpajakan pada 2026 dengan mengedepankan pengawasan kepatuhan berbasis risiko (risk-based compliance).
Pendekatan ini diarahkan untuk meningkatkan kepatuhan sukarela wajib pajak melalui pemanfaatan teknologi informasi, analisis data, dan sistem administrasi perpajakan yang semakin terintegrasi.
Kebijakan tersebut ditegaskan melalui Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 yang menjadi pedoman pelaksanaan pengawasan kepatuhan. Dalam ketentuan itu, DJP menekankan bahwa pengawasan dilakukan berdasarkan analisis risiko sehingga sumber daya pengawasan dapat difokuskan pada wajib pajak yang memiliki tingkat risiko ketidakpatuhan lebih tinggi.
Sebagai bagian dari proses pengawasan, DJP menggunakan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) untuk meminta klarifikasi apabila ditemukan indikasi ketidaksesuaian berdasarkan hasil analisis data. SP2DK bukan merupakan pemeriksaan pajak, melainkan sarana komunikasi awal agar wajib pajak dapat memberikan penjelasan atau melakukan pembetulan apabila diperlukan.
DJP juga menyampaikan bahwa pemeriksaan pajak tetap dilakukan secara selektif. Berdasarkan evaluasi pelaksanaan pengawasan, rata-rata kurang dari satu persen SP2DK yang diterbitkan berlanjut ke tahap pemeriksaan. Kondisi tersebut menunjukkan bahwa sebagian besar potensi ketidaksesuaian dapat diselesaikan melalui mekanisme klarifikasi tanpa perlu dilakukan tindakan pemeriksaan.
